Responsabilità penale Superbonus 110%: Avvocato Sergio Armaroli a Bologna, Parma, Modena e Vicenza
Responsabilità Penale Superbonus | Avvocato Sergio Armaroli
Responsabilità penale Superbonus 110%: Avvocato Sergio Armaroli, assistenza e difesa penale a Bologna, Parma, Modena e Vicenza
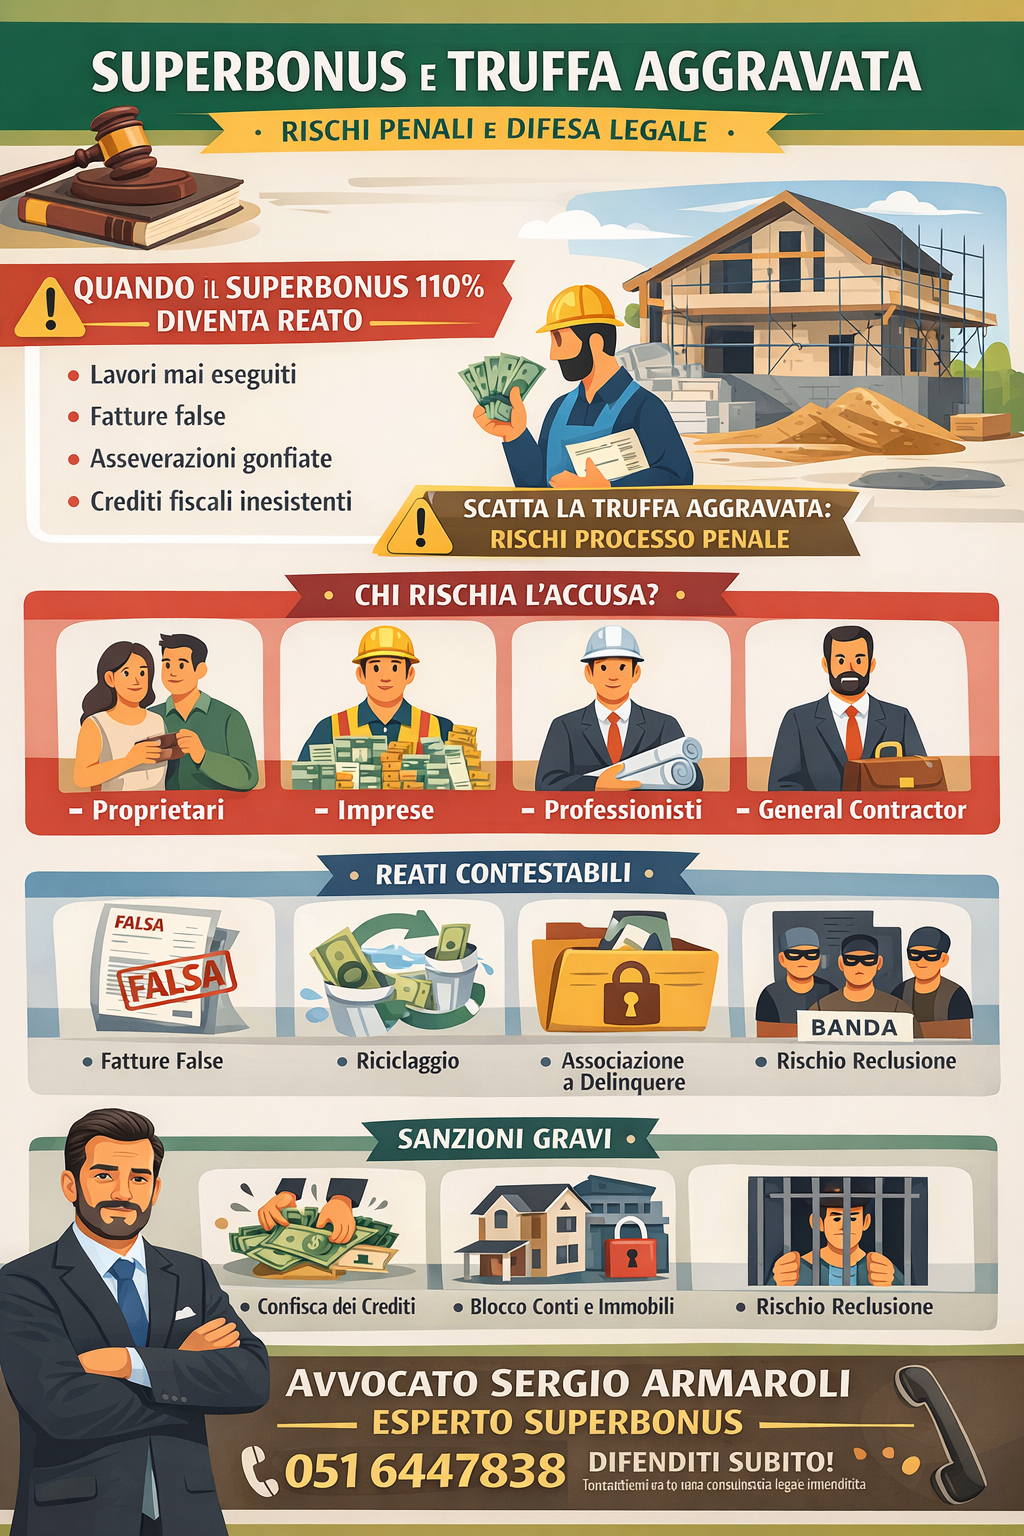
Truffa Superbonus, false asseverazioni, crediti fiscali inesistenti, sequestro preventivo, fatture false, responsabilità penale di imprese edili, general contractor, amministratori di condominio e professionisti.
L’Avvocato Sergio Armaroli, con studio a Bologna, si occupa di problematiche giuridiche in materia di Superbonus 110%, responsabilità penale, controversie edilizie, inadempimenti contrattuali e procedimenti giudiziari.
Le vicende relative al Superbonus possono coinvolgere imprese, società, amministratori, general contractor, ingegneri, architetti, geometri, commercialisti e proprietari di immobili.
Le conseguenze possono essere particolarmente rilevanti quando emergono contestazioni di truffa, false asseverazioni, fatturazioni per operazioni inesistenti, indebita compensazione di crediti fiscali o altri reati economici.
L’assistenza di un avvocato esperto nelle problematiche penali del Superbonus a Bologna, Parma, Modena e Vicenza può risultare importante fin dalle prime fasi di un’indagine.
Non è sufficiente, infatti, accertare che un intervento edilizio non sia stato concluso o che un credito fiscale sia stato contestato dall’Agenzia delle Entrate.
Per affermare una responsabilità penale occorre individuare una precisa condotta prevista dalla legge come reato e dimostrare la sussistenza di tutti i suoi elementi costitutivi.
L’Avvocato Sergio Armaroli affronta queste problematiche attraverso l’analisi della documentazione contrattuale, dei rapporti tra i soggetti coinvolti, dei profili di responsabilità e degli strumenti di tutela previsti dall’ordinamento.
-
Superbonus 110% e responsabilità penale: perché aumentano le controversie giudiziarie
Il Superbonus, introdotto dall’articolo 119 del D.L. 34/2020, ha consentito, alle condizioni previste dalla normativa vigente nei diversi periodi, di beneficiare di agevolazioni fiscali per specifici interventi edilizi.
Il meccanismo dello sconto in fattura e della cessione del credito, disciplinato dall’articolo 121 del medesimo decreto, ha reso possibile la circolazione di crediti fiscali collegati alle opere agevolate.
La complessità di queste operazioni ha generato numerose controversie.
Tra le situazioni più problematiche rientrano i cantieri abbandonati, i lavori mai eseguiti, le opere realizzate solo parzialmente, i crediti fiscali contestati, le asseverazioni infedeli e le operazioni societarie che possono nascondere condotte fraudolente.
In queste circostanze è necessario distinguere tre diversi livelli di responsabilità:
Responsabilità civile: riguarda principalmente gli inadempimenti contrattuali, i danni patrimoniali e gli obblighi risarcitori.
Responsabilità tributaria: riguarda la spettanza delle agevolazioni, la corretta formazione e utilizzazione dei crediti fiscali e le eventuali conseguenze fiscali.
Responsabilità penale: riguarda le condotte che integrano specifiche fattispecie criminose.
Questa distinzione costituisce il punto di partenza per qualsiasi valutazione giuridica.
Un’impresa può essere responsabile civilmente per il mancato completamento dei lavori senza avere necessariamente commesso una truffa.
Allo stesso modo, una contestazione tributaria non comporta automaticamente la commissione di un reato.
-
Avvocato penalista Superbonus Bologna: quando serve una difesa specializzata
Le indagini penali in materia di Superbonus presentano spesso una particolare complessità perché richiedono l’esame di questioni giuridiche, tecniche, fiscali e contabili.
L’Avvocato Sergio Armaroli a Bologna può essere un riferimento per chi necessita di assistenza in relazione a contestazioni riguardanti:
- Truffa nell’esecuzione dei lavori Superbonus.
- Truffa aggravata per il conseguimento di erogazioni pubbliche.
- False asseverazioni e attestazioni non veritiere.
- Emissione e utilizzo di fatture per operazioni inesistenti.
- Crediti fiscali inesistenti o non spettanti.
- Indebita compensazione.
- Sequestro preventivo di crediti e beni.
- Riciclaggio e autoriciclaggio.
- Responsabilità degli amministratori di società.
- Responsabilità amministrativa degli enti ai sensi del D.Lgs. 231/2001.
Una difesa efficace deve partire dalla ricostruzione delle singole operazioni.
Occorre comprendere chi abbia predisposto i documenti, chi abbia autorizzato i pagamenti, chi abbia effettivamente eseguito i lavori, chi abbia generato o trasferito i crediti fiscali e quali informazioni fossero conosciute dai soggetti coinvolti.
L’elemento centrale non è soltanto l’esistenza di un’irregolarità, ma la sua concreta attribuibilità all’indagato.
- Truffa Superbonus 110%: responsabilità penale ai sensi dell’articolo 640 c.p.
La truffa prevista dall’articolo 640 del Codice penale richiede che un soggetto, mediante artifici o raggiri, induca altri in errore procurandosi un ingiusto profitto con altrui danno.
Nel contesto degli interventi edilizi agevolati, una contestazione di truffa può riguardare situazioni molto diverse.
Un’impresa può essere accusata di aver ottenuto somme di denaro attraverso false rappresentazioni delle proprie capacità operative.
Un general contractor può essere coinvolto in un’indagine relativa a documentazione attestante lavori mai eseguiti.
Un amministratore di società può essere sospettato di aver partecipato alla creazione di operazioni economiche inesistenti.
Un professionista può essere chiamato a rispondere del proprio eventuale contributo a un sistema fraudolento.
Lavori Superbonus mai eseguiti: quando si configura la truffa?
La mancata realizzazione delle opere non è sufficiente, da sola, a dimostrare il reato.
Occorre accertare se siano stati utilizzati artifici o raggiri, se tali condotte abbiano determinato l’errore della controparte e se ricorrano gli ulteriori elementi richiesti dall’articolo 640 c.p.
L’esistenza di difficoltà economiche sopravvenute può avere un significato differente rispetto alla predisposizione iniziale di un piano fraudolento.
L’Avvocato Sergio Armaroli, per le problematiche di truffa Superbonus a Bologna, può esaminare la cronologia dei rapporti contrattuali, delle comunicazioni e dei pagamenti per valutare la posizione dell’assistito.
- Truffa aggravata Superbonus: articolo 640-bis c.p.
Una delle questioni giuridiche più rilevanti riguarda l’applicabilità dell’articolo 640-bis c.p., relativo alla truffa aggravata per il conseguimento di erogazioni pubbliche.
Nelle operazioni Superbonus, la qualificazione giuridica delle condotte può dipendere dalla natura del beneficio ottenuto e dalle modalità attraverso le quali il credito fiscale è stato generato.
L’eventuale creazione artificiosa di crediti mediante documentazione falsa può assumere una rilevanza differente rispetto alla semplice contestazione della spettanza di un’agevolazione.
Superbonus e Cassazione: il momento di consumazione della truffa
Particolare attenzione merita la questione relativa al momento in cui il reato possa considerarsi consumato.
La formazione di un credito fiscale fittizio, la sua comunicazione all’Amministrazione finanziaria, la successiva cessione e l’eventuale compensazione sono operazioni giuridicamente distinte.
La difesa deve verificare il ruolo di ciascuna operazione nella fattispecie contestata e applicare gli orientamenti giurisprudenziali pertinenti.
Questi aspetti possono incidere sulla qualificazione del fatto, sulla competenza territoriale, sulla prescrizione e sull’individuazione del profitto del reato.
Per tale ragione, la difesa penale in materia di Superbonus richiede un esame approfondito degli atti e della normativa applicabile al periodo in cui si sono verificati i fatti.
- Falso nelle asseverazioni Superbonus: responsabilità penale dei professionisti
Le asseverazioni tecniche costituiscono uno degli elementi fondamentali della disciplina degli interventi edilizi agevolati.
Ingegneri, architetti e altri professionisti abilitati possono essere chiamati ad attestare il rispetto di specifici requisiti tecnici e la congruità delle spese.
L’articolo 119, comma 13-bis.1, del D.L. 34/2020 prevede una specifica fattispecie penale per le condotte contemplate dalla disposizione.
La norma richiede un’attenta valutazione dell’elemento soggettivo, della natura delle attestazioni e della concreta condotta contestata.
False asseverazioni Superbonus: quali situazioni possono essere contestate?
Le indagini possono riguardare:
- Attestazione di interventi mai realizzati.
- Dichiarazione non veritiera dei requisiti energetici.
- Rappresentazione falsa delle opere strutturali.
- Indicazione di spese non corrispondenti alle lavorazioni.
- Attestazione di stati di avanzamento non effettivi.
- Documentazione tecnica predisposta per ottenere indebitamente agevolazioni.
Non ogni errore tecnico costituisce automaticamente un reato.
È necessario distinguere le inesattezze professionali dalle condotte che soddisfano i requisiti della specifica fattispecie penale.
Difesa dell’ingegnere o architetto indagato per Superbonus
La difesa può richiedere consulenze tecniche, analisi dei progetti, verifiche degli elaborati e confronto tra lo stato effettivo delle opere e quanto dichiarato.
L’Avvocato Sergio Armaroli, nell’ambito dell’assistenza per le problematiche penali Superbonus a Bologna, Parma, Modena e Vicenza, può valutare la documentazione insieme a consulenti tecnici qualificati.
- Responsabilità penale dell’impresa edile Superbonus
L’impresa esecutrice è uno dei soggetti maggiormente esposti alle controversie derivanti dai lavori agevolati.
Le contestazioni possono riguardare sia l’esecuzione materiale delle opere sia la documentazione economica e fiscale.
Tra le ipotesi che richiedono particolare attenzione vi sono l’emissione di fatture per operazioni inesistenti, la simulazione di lavorazioni e l’eventuale partecipazione a sistemi di creazione fraudolenta di crediti.
Impresa che abbandona il cantiere Superbonus
Quando l’impresa interrompe i lavori, è necessario individuare le cause dell’inadempimento.
La crisi finanziaria, la perdita della possibilità di cedere i crediti, l’aumento dei costi e i contrasti contrattuali possono determinare l’interruzione delle opere senza necessariamente integrare un illecito penale.
Diversa è l’ipotesi in cui l’impresa abbia utilizzato false dichiarazioni per ottenere somme o benefici economici.
In questo caso, l’analisi deve concentrarsi sulle condotte fraudolente eventualmente realizzate.
L’Avvocato Sergio Armaroli a Bologna si occupa delle problematiche giuridiche relative alle imprese Superbonus, con particolare attenzione alla distinzione tra inadempimento contrattuale e responsabilità penale.
- General contractor Superbonus: quando risponde penalmente?
Il general contractor può assumere funzioni di organizzazione, coordinamento e gestione economica dell’intervento.
Tuttavia, non esiste una responsabilità penale automatica derivante dalla semplice qualifica contrattuale.
Occorre accertare la condotta personalmente attribuibile al soggetto indagato.
Le contestazioni possono riguardare la gestione dei crediti fiscali, i rapporti con società subappaltatrici, l’emissione di documentazione falsa e l’eventuale partecipazione a operazioni fraudolente.
Il general contractor risponde dei reati del subappaltatore?
Non per il solo fatto di aver affidato un lavoro a un’altra impresa.
L’eventuale responsabilità penale richiede l’accertamento dei presupposti previsti dalla fattispecie contestata e, nei casi di concorso, di un contributo penalmente rilevante.
La difesa deve esaminare contratti, deleghe, ordini di servizio, comunicazioni e flussi economici.
- Fatture false Superbonus e reati tributari
Le fatture relative a operazioni inesistenti possono assumere rilievo nell’ambito del D.Lgs. 74/2000.
Tra le disposizioni da considerare figurano l’articolo 2, relativo alla dichiarazione fraudolenta mediante uso di fatture per operazioni inesistenti, e l’articolo 8, relativo all’emissione di fatture per operazioni inesistenti.
L’applicazione di tali norme richiede l’accertamento degli specifici elementi previsti dalla legge.
Differenza tra lavori inesistenti e lavori eseguiti parzialmente
Non sempre una contestazione di fatturazione falsa riguarda un intervento completamente inesistente.
Può verificarsi che una parte dei lavori sia stata realizzata mentre altre opere risultino non eseguite.
Può anche emergere una differenza tra il valore fatturato e quello delle lavorazioni effettive.
La ricostruzione tecnica ed economica diventa quindi fondamentale.
L’analisi può richiedere l’esame di computi metrici, stati di avanzamento, fotografie, fatture, documenti di trasporto e contabilità di cantiere.
- Crediti fiscali Superbonus inesistenti e non spettanti
Una delle problematiche più complesse riguarda la qualificazione dei crediti fiscali.
La distinzione tra credito inesistente e credito non spettante può incidere sulle conseguenze tributarie e sull’applicabilità di determinate fattispecie penali.
La disciplina ha subito modifiche nel corso degli anni e deve essere valutata con riferimento al momento dei fatti.
Quando un credito Superbonus può essere contestato?
Le contestazioni possono derivare da:
- Mancanza dei requisiti per beneficiare dell’agevolazione.
- Interventi non realizzati.
- Documentazione tecnica irregolare.
- Spese non ammissibili.
- Operazioni di cessione non conformi alla disciplina applicabile.
- Utilizzo di crediti in assenza dei presupposti normativi.
Non ogni contestazione fiscale comporta automaticamente responsabilità penale.
La difesa deve individuare la condotta concreta, il ruolo del soggetto e la disposizione applicabile.
- Sequestro preventivo Superbonus: come difendersi
Il sequestro preventivo previsto dall’articolo 321 c.p.p. può assumere particolare importanza nei procedimenti riguardanti crediti fiscali e operazioni economiche sospettate di frode.
La misura può incidere significativamente sulla situazione patrimoniale dell’indagato o di altri soggetti coinvolti.
Sequestro crediti fiscali Superbonus
Il provvedimento può riguardare crediti o beni in presenza dei presupposti previsti dalla legge.
La difesa deve verificare il titolo del sequestro, la relazione tra i beni e le condotte contestate, l’eventuale finalità di confisca e la posizione dei soggetti interessati.
Riesame del sequestro Superbonus
L’ordinamento prevede strumenti di impugnazione delle misure cautelari reali.
La possibilità di richiedere il riesame deve essere valutata considerando il tipo di provvedimento, la legittimazione e i termini processuali.
L’Avvocato Sergio Armaroli, per problematiche di sequestro Superbonus a Bologna, Parma, Modena e Vicenza, può esaminare gli atti per individuare le iniziative difensive consentite.
- Superbonus e responsabilità penale degli amministratori di società
La responsabilità penale degli amministratori richiede un accertamento individuale.
La posizione societaria può assumere rilievo, ma non sostituisce la prova della condotta e dell’elemento soggettivo richiesti.
Nei procedimenti relativi a crediti fiscali possono essere coinvolti amministratori di imprese edili, società general contractor e società che hanno acquistato o utilizzato crediti.
Amministratore di società accusato di truffa Superbonus
La difesa deve ricostruire le decisioni societarie, i poteri effettivamente esercitati e le operazioni contestate.
Occorre distinguere tra responsabilità gestionali, irregolarità amministrative e comportamenti penalmente rilevanti.
Particolare attenzione deve essere dedicata alle deleghe, ai rapporti tra soci e amministratori e alla documentazione bancaria.
- Superbonus e responsabilità amministrativa degli enti: D.Lgs. 231/2001
La responsabilità delle società può assumere rilievo anche ai sensi del D.Lgs. 231/2001.
In presenza dei requisiti previsti dalla normativa, determinati reati commessi nell’interesse o a vantaggio dell’ente possono determinare conseguenze nei confronti della società.
Non si tratta di una responsabilità automatica.
Occorre verificare la natura del reato contestato, la sua inclusione tra i reati presupposto e gli ulteriori requisiti previsti dal decreto.
L’analisi può coinvolgere il modello organizzativo, le procedure interne, le deleghe e i sistemi di controllo.
- Indagini Guardia di Finanza Superbonus: cosa fare
Le indagini possono comprendere verifiche fiscali, acquisizione di documenti, accertamenti bancari, sopralluoghi e attività di polizia giudiziaria.
Quando una persona viene coinvolta in un procedimento, è importante comprendere la propria posizione e i diritti riconosciuti dalla legge.
Documenti da esaminare
La documentazione può comprendere contratti di appalto, fatture, bonifici, asseverazioni, computi metrici, comunicazioni fiscali, atti societari e corrispondenza.
La difesa deve confrontare questi elementi con le contestazioni formulate dall’autorità giudiziaria.
La conservazione integrale e ordinata dei documenti è essenziale per una corretta ricostruzione dei fatti.
- Avviso di garanzia Superbonus: cosa significa
L’informazione di garanzia, prevista dall’articolo 369 c.p.p., non equivale a una dichiarazione di colpevolezza.
L’indagato ha diritto a esercitare le proprie facoltà difensive e a essere assistito da un difensore.
La valutazione delle iniziative da intraprendere dipende dal contenuto dell’atto, dalla fase processuale e dagli elementi disponibili.
Un avvocato penalista per Superbonus a Bologna può esaminare la contestazione e individuare le attività difensive consentite.
- Avviso di conclusione delle indagini Superbonus: articolo 415-bis c.p.p.
L’avviso di conclusione delle indagini preliminari rappresenta una fase particolarmente importante del procedimento.
La persona sottoposta alle indagini può esercitare, nei termini previsti dalla legge, specifiche facoltà difensive.
Tra queste rientrano la presentazione di memorie, la produzione di documenti e la richiesta di determinati atti investigativi.
Memoria difensiva Superbonus
Una memoria difensiva può affrontare:
- L’assenza degli elementi costitutivi del reato.
- La mancata partecipazione dell’indagato alle condotte contestate.
- L’effettiva esecuzione delle opere.
- L’attendibilità della documentazione tecnica.
- La correttezza delle operazioni economiche.
- L’eventuale assenza dell’elemento soggettivo richiesto.
- Le contraddizioni negli elementi raccolti durante le indagini.
La memoria deve essere costruita sulla documentazione effettivamente disponibile e sulla specifica contestazione.
- Superbonus e riciclaggio: quando si configura un reato
Le operazioni finanziarie connesse a frodi Superbonus possono essere oggetto di approfondimento anche sotto il profilo del riciclaggio e dell’autoriciclaggio.
Gli articoli 648-bis e 648-ter.1 c.p. disciplinano fattispecie differenti, caratterizzate da specifici requisiti.
La presenza di trasferimenti di denaro tra società non costituisce automaticamente prova di riciclaggio.
È necessario accertare la provenienza delle risorse, le modalità delle operazioni e gli elementi richiesti dalle norme applicabili.
- Superbonus e bancarotta fraudolenta dell’impresa edile
Un ulteriore problema può emergere quando un’impresa coinvolta in interventi Superbonus entra in crisi e viene successivamente assoggettata a una procedura concorsuale.
La mancata conclusione dei lavori non costituisce, di per sé, bancarotta fraudolenta.
Possono tuttavia assumere rilevanza penale, in presenza dei requisiti previsti dalla legge, eventuali condotte distrattive, operazioni patrimoniali fraudolente o irregolarità contabili.
Impresa Superbonus fallita: responsabilità degli amministratori
La difesa deve distinguere la crisi economica dalle eventuali condotte penalmente rilevanti.
Occorre ricostruire la gestione societaria, i flussi finanziari, le operazioni con parti correlate e la documentazione contabile.
L’Avvocato Sergio Armaroli a Bologna può essere contattato per una valutazione delle problematiche penali e societarie collegate a vicende Superbonus.
- Responsabilità penale Superbonus a Bologna: Avvocato Sergio Armaroli
Bologna rappresenta un importante riferimento territoriale per le controversie relative a interventi edilizi agevolati.
Le problematiche possono riguardare immobili condominiali, abitazioni private, imprese edili e società coinvolte nella gestione dei crediti fiscali.
L’Avvocato Sergio Armaroli, con studio a Bologna, offre assistenza legale per la valutazione delle responsabilità connesse ai lavori Superbonus.
Le questioni possono riguardare contestazioni penali, responsabilità contrattuali, inadempimenti delle imprese e provvedimenti cautelari.
Avvocato esperto responsabilità penale Superbonus Bologna
Chi cerca un avvocato per responsabilità penale Superbonus a Bologna può avere ricevuto un avviso di garanzia, un atto di indagine o un provvedimento di sequestro.
In altri casi, il problema nasce dalla scoperta di fatture per lavori mai eseguiti o dalla contestazione di crediti fiscali.
La valutazione deve partire dalla posizione concreta dell’interessato.
Difesa penale Superbonus nella provincia di Bologna
Le problematiche possono interessare anche Casalecchio di Reno, San Lazzaro di Savena, Imola, Castel San Pietro Terme, Budrio, San Giovanni in Persiceto e altri comuni della provincia.
Per ciascuna vicenda è necessario individuare la normativa applicabile e i possibili strumenti di tutela.
- Avvocato Superbonus Parma: responsabilità penale di imprese e general contractor
Anche a Parma le controversie relative agli interventi Superbonus possono coinvolgere imprese edili, amministratori di società, tecnici e proprietari di immobili.
Le contestazioni possono riguardare lavori incompleti, crediti fiscali contestati, documentazione tecnica non veritiera e operazioni economiche sospettate di frode.
Truffa Superbonus Parma: difesa penale
Un procedimento per truffa Superbonus richiede l’accertamento degli elementi previsti dalla specifica fattispecie penale.
La difesa deve ricostruire la documentazione contrattuale, la formazione dei crediti e le condotte attribuite all’indagato.
L’Avvocato Sergio Armaroli, con studio a Bologna, può essere contattato per valutare l’assistenza in procedimenti relativi a fatti verificatisi a Parma e provincia.
General contractor indagato per Superbonus Parma
La qualifica di general contractor non comporta automaticamente responsabilità penale.
Occorre verificare i poteri esercitati, le decisioni assunte e l’eventuale contributo personale alle condotte contestate.
Particolare importanza assumono i contratti, le deleghe e le comunicazioni tra i diversi soggetti coinvolti.
- Avvocato Superbonus Modena: truffa, fatture false e sequestro crediti
Le problematiche Superbonus possono riguardare anche imprese e professionisti operanti a Modena, Carpi, Sassuolo, Formigine, Castelfranco Emilia e Maranello.
Le indagini possono avere a oggetto la reale esecuzione dei lavori, la formazione dei crediti fiscali e la documentazione economica.
Responsabilità penale Superbonus Modena
Chi è coinvolto in un’indagine relativa al Superbonus deve distinguere la propria posizione da quella degli altri soggetti partecipanti all’operazione.
L’eventuale responsabilità penale deve essere accertata individualmente.
L’Avvocato Sergio Armaroli a Bologna può essere contattato per una valutazione di problematiche relative a procedimenti penali Superbonus riguardanti Modena e provincia.
Fatture false Superbonus Modena
Le fatture per operazioni inesistenti richiedono un’analisi specifica della disciplina penale tributaria.
È necessario verificare la natura delle operazioni, il contenuto della documentazione e l’effettivo comportamento dei soggetti coinvolti.
Sequestro crediti Superbonus Modena
Quando interviene un provvedimento di sequestro, è importante esaminarne tempestivamente i presupposti e valutare i rimedi processuali disponibili.
- Avvocato Superbonus Vicenza: responsabilità penale e difesa nelle frodi edilizie
Anche a Vicenza le vicende Superbonus possono determinare controversie tra committenti, imprese edili, general contractor e professionisti.
Le questioni possono riguardare lavori non completati, asseverazioni contestate, fatture relative a operazioni inesistenti e crediti fiscali oggetto di accertamento.
Avvocato penalista Superbonus Vicenza
Un’indagine penale relativa a interventi edilizi agevolati richiede l’esame delle condotte effettivamente contestate.
La difesa può riguardare la qualificazione del reato, la ricostruzione dei lavori, la verifica delle operazioni fiscali e l’eventuale impugnazione di misure cautelari.
L’Avvocato Sergio Armaroli, con studio a Bologna, può essere contattato per valutare incarichi relativi a problematiche Superbonus nella provincia di Vicenza.
False asseverazioni Superbonus Vicenza
Le contestazioni rivolte ai professionisti tecnici richiedono particolare attenzione alla normativa applicabile e alla documentazione progettuale.
La responsabilità penale non può essere desunta automaticamente da un errore professionale o dalla mancata conclusione dell’intervento.
General contractor Superbonus Vicenza
La posizione del general contractor deve essere esaminata attraverso i contratti, i rapporti con le imprese esecutrici e le operazioni effettivamente compiute.
- Differenza tra responsabilità penale e risarcimento danni Superbonus
Una delle questioni più importanti riguarda il rapporto tra il procedimento penale e le azioni civili.
Il committente che subisce un danno per lavori non eseguiti può avere interesse a ottenere il risarcimento.
Tuttavia, l’esistenza di un danno patrimoniale non dimostra automaticamente la commissione di un reato.
Responsabilità civile dell’impresa
La responsabilità contrattuale può derivare dalla mancata esecuzione delle prestazioni previste.
Le possibili conseguenze comprendono, quando ne ricorrono i presupposti, la risoluzione del contratto e il risarcimento dei danni.
Responsabilità penale dell’impresa
La responsabilità penale richiede invece l’accertamento di una condotta riconducibile a una fattispecie criminosa.
La distinzione è fondamentale per individuare la strategia giuridica più appropriata.
Procedimento penale e costituzione di parte civile
Quando sussistono i presupposti previsti dalla legge, il soggetto danneggiato dal reato può valutare l’esercizio dell’azione civile nel processo penale.
La scelta deve essere effettuata considerando la natura del danno, la posizione processuale e i rapporti con eventuali iniziative già intraprese in sede civile.
- Come preparare la difesa penale in un procedimento Superbonus
La difesa deve essere costruita attraverso una ricostruzione rigorosa dei fatti.
Tra gli elementi da valutare rientrano:
- Il contenuto delle contestazioni.
- La normativa applicabile al periodo dei fatti.
- I contratti tra i soggetti coinvolti.
- La documentazione tecnica.
- Le fatture e i pagamenti.
- La formazione e la circolazione dei crediti fiscali.
- Le attività effettivamente svolte dall’indagato.
- L’eventuale esistenza di consulenze tecniche.
- I provvedimenti cautelari adottati.
- Le facoltà difensive esercitabili nella fase processuale.
L’Avvocato Sergio Armaroli a Bologna, nell’ambito della valutazione delle problematiche penali relative al Superbonus, può esaminare la documentazione per individuare i profili giuridici rilevanti.
- Domande frequenti sulla responsabilità penale Superbonus
- Chi risponde penalmente delle frodi Superbonus?
Risponde il soggetto nei cui confronti vengono accertati gli elementi di uno specifico reato. La responsabilità penale è personale.
- L’impresa che non termina i lavori commette automaticamente truffa?
No. Il mancato completamento dei lavori può costituire inadempimento contrattuale senza integrare necessariamente un reato.
- Il general contractor può essere accusato di truffa Superbonus?
Sì, quando ricorrono gli elementi della fattispecie contestata e viene accertata una condotta penalmente rilevante.
- Il proprietario dell’immobile rischia una condanna?
Soltanto se viene accertata una responsabilità personale per una specifica fattispecie penale.
- L’amministratore di condominio risponde delle irregolarità dell’impresa?
Non automaticamente. Occorre verificare il suo comportamento concreto.
- Le false asseverazioni costituiscono reato?
Possono costituire reato nei casi previsti dalla normativa, quando ricorrono tutti i presupposti richiesti.
- Le fatture per lavori inesistenti sono penalmente rilevanti?
Possono integrare reati tributari o altre fattispecie, secondo le condizioni previste dalla legge.
- Cosa significa ricevere un avviso di garanzia Superbonus?
Significa che ricorrono i presupposti per la comunicazione prevista dall’articolo 369 c.p.p. Non equivale a una condanna.
- I crediti Superbonus possono essere sequestrati?
Sì, quando sussistono i presupposti previsti dalla disciplina delle misure cautelari reali.
- Si può chiedere il dissequestro dei crediti?
La possibilità dipende dal tipo di provvedimento, dai presupposti della misura e dai rimedi processuali disponibili.
- Un errore del tecnico asseveratore comporta responsabilità penale?
Non necessariamente. È indispensabile distinguere l’errore professionale dalla condotta che integra una specifica fattispecie penale.
- L’amministratore di una società risponde di tutti i reati dei dipendenti?
No. La responsabilità personale deve essere accertata secondo le regole applicabili.
- Il committente in buona fede può essere accusato di truffa?
Può essere coinvolto in un’indagine, ma la responsabilità penale richiede la prova degli elementi del reato, incluso l’elemento soggettivo previsto.
- La Guardia di Finanza può controllare le operazioni Superbonus?
Sì, nell’ambito delle competenze e dei poteri attribuiti dalla legge.
- Il sequestro equivale a una condanna?
No. È una misura cautelare reale e non costituisce un accertamento definitivo di colpevolezza.
- È possibile difendersi dopo l’avviso di conclusione delle indagini?
Sì. L’articolo 415-bis c.p.p. prevede specifiche facoltà difensive esercitabili nei termini di legge.
- I crediti Superbonus ceduti a terzi possono essere oggetto di indagine?
Sì. Occorre verificare la natura dei crediti, le modalità di circolazione e la posizione dei soggetti coinvolti.
- Le società possono rispondere ai sensi del D.Lgs. 231/2001?
Sì, quando ricorrono i presupposti normativi della responsabilità dell’ente.
- È possibile contestare la qualificazione giuridica del reato?
Sì. La corretta qualificazione dei fatti costituisce uno degli aspetti centrali dell’attività difensiva.
- Come scegliere un avvocato per responsabilità penale Superbonus?
È opportuno valutare le competenze in diritto penale, la capacità di esaminare documentazione tecnica e fiscale e l’esperienza nella gestione di procedimenti complessi.
- Avvocato Sergio Armaroli: assistenza legale per Superbonus 110% a Bologna, Parma, Modena e Vicenza
Le controversie relative al Superbonus possono comportare conseguenze economiche e processuali significative.
La complessità delle operazioni richiede un’analisi che tenga conto della normativa penale, tributaria, edilizia e contrattuale.
L’Avvocato Sergio Armaroli, con studio a Bologna, rappresenta un riferimento professionale per chi intende richiedere una valutazione delle problematiche giuridiche relative al Superbonus 110%.
Le questioni possono riguardare responsabilità penale, truffa, false asseverazioni, fatture per operazioni inesistenti, crediti fiscali contestati, sequestri e responsabilità degli amministratori.
L’assistenza può essere valutata anche per procedimenti riguardanti Parma, Modena e Vicenza, oltre a Bologna e provincia.
Contatta l’Avvocato Sergio Armaroli a Bologna
Avvocato Sergio Armaroli
Studio legale a Bologna
Telefono: 051 6447838